信贷紧缩
文章目录
信贷紧缩
Credit Crunch — wheresyoured.at · 8 小时前 · 💡 观点 / 杂谈
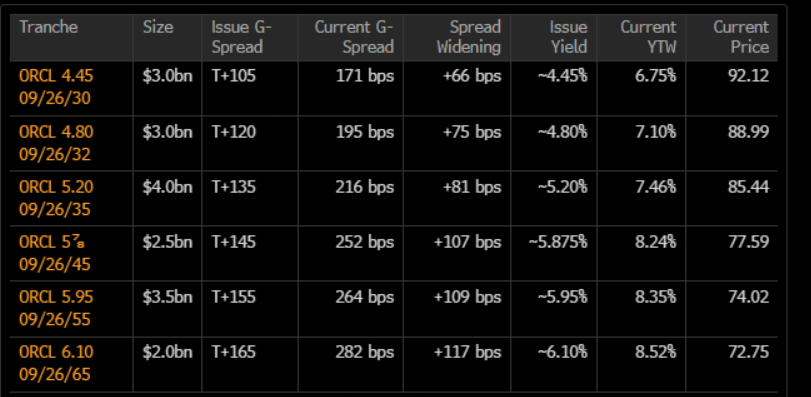
Ed Zitron 把视线从估值与营收转向更底层的问题:为这一轮算力扩张提供资金的信贷市场。他的核心判断是,决定泡沫何时、以何种方式破裂的不是用户增长或产品叙事,而是债务链条——数据中心建设越来越依赖私人信贷、特殊目的实体、以图形处理器为抵押的贷款、供应商融资和公司债,而这些资金的偿还建立在尚未兑现的收入预期之上。文章梳理的关键事实包括:头部实验室签下数千亿美元级别的长期算力采购承诺,却缺少与之匹配的现金流;云厂商为承接订单大举举债扩张,折旧年限的假设被不断拉长,评级机构已给出负面展望,个别超大规模厂商的信用评级存在滑向垃圾级的可能;芯片厂商一边向客户投资、一边从客户手中拿回订单,形成自我强化的循环。作者由此得出结论,紧缩会从信用端开始:评级下调推高融资成本,项目延期与取消迅速传导回收入预期,进而触发更多下调,这个飞轮反向转动时的速度远快于正向加速。他同时提示,读者反复追问的爆发时点并不重要,重要的是机制与传导路径,并预告将在后续文章中拆解垃圾债市场的具体运作。全文可以看作他此前科技与金融债务分析的延续,讨论范围从单个公司的资产负债表扩展到了整个融资生态。
核心信息
- 资金来源的结构性变化是这篇文章的起点:过去数据中心扩张主要靠自有现金流,如今越来越多地依靠私人信贷基金、特殊目的实体、以图形处理器为抵押的贷款、供应商融资和公司债。这些工具的共同点是把债务放在资产负债表之外或结构化包装, lender 看到的是长期租约和收入预期,而真正承担风险的往往是背后的保险资金与养老金,风险归属与签字主体之间出现了明显错位。
- 信用指标正在多个方向同时恶化:资本开支规模远超经营性现金流,折旧年限的会计假设被一再拉长以压低当期成本,评级机构对相关主体给出负面展望,个别超大规模厂商的评级被认为可能滑向垃圾级。一旦评级下调,融资成本上升、抵押品折价、再融资窗口收窄会同时发生,原本依靠滚动借新还旧维持的建设节奏就会被迫放慢,这一点比需求端的波动更致命。
- 循环交易放大了整条链条的脆弱性:芯片厂商向客户投资,客户再用这笔钱买回芯片;云厂商为拿到大额订单承诺回购算力;头部实验室签下多年期采购承诺,却没有与之匹配的现金流来兜底。这些安排让每一环的账面收入都很好看,但风险高度相关,任何一环的付款延迟都会同时冲击上下游的预期,让原本分散的信用风险变成单点故障。
- 作者给出的传导路径是:评级下调推高融资成本,项目延期或取消,收入预期随之下修,进而触发新一轮下调。值得盯住的观察指标包括相关主体的信用违约互换价格、私人信贷基金的赎回压力、公司债发行的定价与认购倍数,以及财报中折旧年限与资本开支指引的调整。这些信号比任何产品发布会都更能说明周期走到了哪一步。
💡 为什么值得读: 它把泡沫争论从估值层面拉到债务与评级层面,给出了一条可以被现实数据逐步验证的破裂路径。
✍️ 小编看法: 这篇分析的价值不在于预测崩盘的具体日期,而在于把因果链条讲清楚了——这一轮算力扩张的资金来源,已经从自有现金流转向了借来的钱,而借来的钱有到期日和评级门槛。被忽略的代价有两层:一是资产的错配,芯片的折旧周期以年计,机房和电力设施以十年计,一旦需求预期回落,前者会迅速贬值,后者则变成长期负担;二是风险的转移,这些债务通过私人信贷、结构化产品和保险资金流向了养老金与普通投资者,出问题时承担损失的人未必是当初签字的人。机会同样存在:如果融资成本上升迫使项目延期,算力供给的紧张会在中期缓解,真正有付费需求的应用反而可能拿到更合理的价格,行业也会从比谁买得多,转向比谁用得好。值得盯住的信号包括评级机构对超大规模厂商的动作、私人信贷基金的赎回压力、公司债发行的定价变化,以及财报里折旧年限的调整。对读者而言,更实际的提醒是:当你看到一家公司的增长故事依赖持续外部融资时,它的风险不在产品发布会,而在下一份评级报告里。
🏷️ AI, finance, NVIDIA, OpenAI
本文由 AI 辅助生成,内容为原文摘要与编辑点评,原文版权归原作者所有,欢迎点击上方链接阅读完整内容。
留下一点回声